
В Основных направлениях единой государственной денежно-кредитной политики Банк России ежегодно раскрывает цели и подходы к проведению денежно-кредитной политики (ДКП), свой взгляд на текущее состояние экономики и прогнозы ее развития в среднесрочной перспективе.
Во второй половине 2025 – первой половине 2026 года дисбаланс между спросом и предложением в российской экономике постепенно сокращался, что способствовало замедлению инфляции. Снижение устойчивого инфляционного давления позволило Банку России последовательно смягчать ДКП. К концу июля 2026 года ключевая ставка уменьшилась до 14,00% годовых с 21,00% годовых в первой половине 2025 года (суммарно на 7,0 п.п.). В сентябре 2026 года Банк России сделал паузу в снижении ключевой ставки в условиях усиления инфляционного давления, в том числе в устойчивой части, и увеличения проинфляционных рисков.
После исчерпания разовых факторов и под влиянием проводимой денежно-кредитной политики инфляция снизится до 4% в 2027 году и закрепится на цели в дальнейшем.
Цель и принципы
Цель ДКП — ценовая стабильность. Она является условием сбалансированного и устойчивого экономического роста.
Устойчиво низкая инфляция:
- Защищает доходы и сбережения от непредсказуемого обесценения.
- Способствует росту доступности финансирования — как за счет кредитов, так и за счет выпуска облигаций и акций.
- Повышает доверие населения, бизнеса и международных партнеров к рублю.
- Повышает устойчивость экономики к изменению внешних условий.
Таргетирование инфляции:
- Позволяет успешно проходить кризисные периоды.
- Снижает масштабы спада или перегрева в экономике.
- Лучшая мировая практика — 47 стран и объединений следуют режиму таргетирования инфляции, почти для всех из них характерен высокий или средний уровень доходов граждан.
Принципы ДКП
- Цель – годовая инфляция вблизи 4%. Цель действует на постоянной основе.
- Инфляция рассчитывается на основе индекса потребительских цен (ИПЦ, Росстат).
- В рамках Обзора ДКП – 2028 будет проанализировано, когда могут сформироваться предпосылки для снижения уровня цели по инфляции и каким будет ее новый уровень. В случае принятия такого решения о нем будет объявлено за несколько лет до изменения.
Плавающий валютный курс сглаживает влияние внешних факторов на экономику и необходим для эффективной ДКП.
- Банк России не устанавливает цели по уровню курса или темпам его изменения и не проводит операций в этих целях. При этом Банк России может проводить операции на валютном рынке в целях финансовой стабильности.
- С 2022 года динамика курса рубля определяется в основном спросом импортеров на валюту и ее предложением экспортерами.
- Влияние потоков капитала на динамику курса сохраняется, но остается менее значительным, чем до 2022 года. Разница в процентных ставках между Россией и другими странами продолжает влиять на привлекательность вложений в рублевые активы и, как следствие, на курс рубля. Кроме того, на курс воздействует ряд структурных факторов.
- Ограничения на движение капитала – исключительно инструмент поддержания финансовой стабильности в условиях санкций и блокировки валютных счетов.
С помощью ключевой ставки и коммуникации о решениях в области ДКП Банк России формирует денежно-кредитные условия в экономике, которые позволяют возвращать инфляцию к цели и поддерживать ее на ней.
- Ключевая ставка и коммуникация влияют на процентные ставки в экономике, котировки ценных бумаг и курс рубля, от которых зависят решения граждан и компаний о потреблении, инвестициях, сбережениях и, как следствие, внутренний спрос в экономике и динамика цен.
- Требуется 3–6 кварталов, чтобы решения по ДКП отразились на динамике цен в полной мере.
- Банк России в своей коммуникации дает сигнал о возможных дальнейших решениях по ключевой ставке и публикует ее прогнозную траекторию.
Решения по ДКП влияют на динамику цен со временем, поэтому Банк России опирается на среднесрочный прогноз развития экономики. Он обновляется 4 раза в год.
- При подготовке прогноза Банк России детально анализирует широкий круг информации и учитывает решения по другим видам государственной политики.
- При оценке рисков прогноза Банк России придает большее значение проинфляционным факторам.
Коммуникация Банка России направлена на улучшение понимания обществом проводимой ДКП и формирование доверия к ней. Для этого Банк России стремится своевременно и полно раскрывать информацию о целях и принципах своей политики, ситуации в экономике и прогнозах ее развития, разъяснять логику принимаемых решений и делать коммуникацию более понятной, доступной и охватывающей все целевые аудитории.
ДКП Банка России в конце 2025 года и в 2026 году
Ключевая ставка Банка России и инфляция
Во второй половине 2025 – первой половине 2026 года дисбаланс между спросом и предложением постепенно сокращался под влиянием жесткой ДКП. Кредитная активность была сдержанной, а склонность населения к сбережению – высокой. Это ограничивало рост внутреннего спроса. При этом охлаждение инвестиционного спроса было более сильным, чем потребительского. Поддержку потребительской активности оказывали высокие темпы роста доходов населения. Дефицит кадров снижался, однако ресурсные ограничения сохранялись.
Более сдержанный рост внутреннего спроса способствовал снижению устойчивого инфляционного давления. По итогам 2025 года годовая инфляция составила 5,6% – это минимальное значение на конец года за последние 5 лет. В первой половине 2026 года, по оценке Банка России, устойчивая инфляция находилась в диапазоне 4–5% в пересчете на год, а текущие темпы роста цен колебались под влиянием временных факторов.
Сокращение дисбаланса между спросом и предложением и снижение устойчивого инфляционного давления позволили Банку России продолжить смягчение ДКП, начатое в июне 2025 года. К концу июля 2026 года ключевая ставка была снижена в совокупности на 7 п.п. – с 21,00 до 14,00% годовых. При этом Банк России сохранял необходимую для возвращения инфляции к цели жесткость ДКП.
В летние месяцы инфляционное давление вновь усилилось. Ускорение инфляции было связано прежде всего с ростом цен на топливо из-за временного сокращения его производства. Этот разовый фактор стал оказывать более широкое влияние на цены – через рост издержек компаний и вторичные эффекты, связанные с повышением инфляционных ожиданий и спроса. Устойчивая инфляция увеличилась до 5–6% в пересчете на год. Кроме того, в среднесрочной перспективе ожидался более значительный бюджетный импульс, чем предполагалось ранее.
На фоне усиления ценового давления и проинфляционных рисков в сентябре Банк России сохранил ключевую ставку на уровне 14,00% годовых. Дальнейшие решения по ставке будут зависеть от динамики инфляции и инфляционных ожиданий, а также от оценки внутренних и внешних рисков.
Прогнозные сценарии
Источник: Банк России.
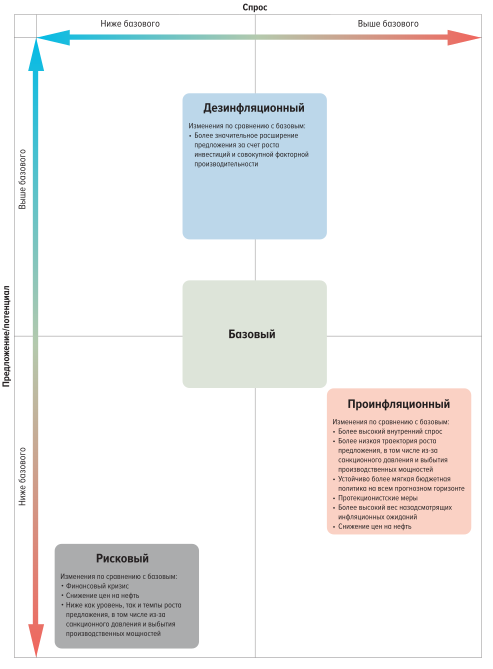
Чтобы принимать взвешенные решения по ДКП и быть готовым к любому развитию событий, Банк России разрабатывает несколько сценариев, отличающихся друг от друга предпосылками в части внешних и внутренних условий. В любом из сценариев ДКП направлена на достижение инфляции вблизи 4%.
Внутренние условия:
- Структурная трансформация отечественной экономики.
- Параметры бюджетной политики.
- Ситуация на рынке труда.
- Динамика инфляционных ожиданий участников экономики.
- Продолжительность сокращения производственных возможностей в отдельных отраслях экономики.
- Протекционистские меры.
Внешние условия:
- Динамика цен на основные товары российского экспорта.
- Инфляционные процессы в мире.
- Ситуация на мировых финансовых рынках.
- Геополитические условия.
Базовый сценарий
| 2025 (факт) |
2026 | 2027 | 2028 | 2029 | |
|---|---|---|---|---|---|
| Годовая инфляция, % | 5,6 | 6,0–7,0 | 4,0 | 4,0 | 4,0 |
| Ключевая ставка, в среднем за год, % годовых | 19,2 | 14,5-14,6 | 10,5–12,5 | 8,0–9,0 | 7,5–8,5 |
| Валовой внутренний продукт, % к предыдущему году | 1,0 | 0,0–1,0 | 1,5–2,5 | 1,5–2,5 | 1,5–2,5 |
| — в %, IV квартал к IV кварталу предыдущего года | 1,0 | 0,0–1,5 | 1,5–2,5 | 1,5–2,5 | 1,5–2,5 |
| Денежная масса в национальном определении, % к предыдущему году | 10,6 | 7–12 | 6–11 | 7–12 | 7–12 |
| Требования банковской системы к экономике в рублях и иностранной валюте, % к предыдущему году, в том числе: | 9,5 | 6–10 | 6–11 | 8–13 | 8–13 |
| ● к организациям | 11,9 | 7–11 | 7–12 | 8–13 | 8–13 |
| ● к населению, в том числе: | 2,8 | 5–9 | 5–10 | 8–13 | 8–13 |
| — ипотечные жилищные кредиты | 7,8 | 6–10 | 7–12 | 10–15 | 10–15 |
| Счет текущих операций, млрд долл. США | 39 | 48 | 25 | 15 | 10 |
| Сальдо финансового счета, исключая резервные активы, млрд долл. США | 44 | 43 | 36 | 25 | 16 |
| Чистое принятие обязательств | -5 | 15 | 7 | 8 | 9 |
| Чистое приобретение финансовых активов, исключая резервные активы | 39 | 59 | 42 | 33 | 25 |
| Изменение резервных активов | -19 | -5 | -11 | -9 | -6 |
| Цена нефти для налогообложения, в среднем за год, долл. США за баррель | 56 | 60 | 50 | 50 | 50 |
Базовый сценарий построен на наиболее вероятных, с точки зрения Банка России, предпосылках развития экономической ситуации в мире и в России.
Внутренние условия:
- В 2026 году экономический рост останется умеренным – в диапазоне 0–1%, в том числе из-за временного сокращения производственных возможностей в отдельных отраслях. В 2027–2029 годах экономика будет расти сбалансированными темпами – на 1,5–2,5% в год.
- Инвестиционная активность будет постепенно увеличиваться. Ее поддержат вложения в восстановление производственных мощностей, а также государственные инвестиционные и инфраструктурные проекты. По мере снижения процентных ставок рост инвестиций ускорится.
- Потребительский спрос продолжит умеренно расти при поддержке увеличения доходов населения. По мере снижения процентных ставок его вклад в экономический рост будет увеличиваться.
- В базовом сценарии заложено постепенное сокращение структурного первичного дефицита федерального бюджета с 2% ВВП в 2026 году до 1% в 2027 году, 0,5% в 2028 году и нулевого уровня в 2029 году.
- Годовая инфляция в 2026 году составит 6–7%. Ее отклонение от цели в значительной мере связано с уже реализовавшимися разовыми факторами: налоговыми и тарифными изменениями и ростом цен на нефтепродукты. В 2027 году под влиянием проводимой ДКП инфляция снизится до 4% и будет находиться вблизи цели в дальнейшем.
Внешние условия
- В 2026–2029 годах мировая экономика будет расти темпами около 3%, ниже среднего уровня 2000–2019 годов.
- Конфликт на Ближнем Востоке приведет к замедлению роста мирового ВВП и ускорению инфляции в мире.
- Рост цен на энергоносители из-за конфликта будет временным. По мере нормализации ситуации к началу 2027 года и увеличения добычи странами ОПЕК+ и другими производителями цены на нефть снизятся.
- Санкционные ограничения сохранятся и продолжат сдерживать рост российского экспорта и импорта и поддерживать повышенные транзакционные издержки.
| 2025 (факт) |
2026 | 2027 | 2028 | 2029 | |
|---|---|---|---|---|---|
| Годовая инфляция, % | 5,6 | 6,0–7,0 | 3,0–4,0 | 4,0 | 4,0 |
| Ключевая ставка, в среднем за год, % годовых | 19,2 | 14,5-14,6 | 9,0 – 11,0 | 7,0–8,0 | 7,5–8,5 |
| Валовой внутренний продукт, % к предыдущему году | 1,0 | 0,0–1,0 | 2,5–3,5 | 2,0–3,0 | 1,5–2,5 |
| — в %, IV квартал к IV кварталу предыдущего года | 1,0 | 0,0–1,5 | 2,0–3,0 | 2,0–3,0 | 1,5–2,5 |
| Денежная масса в национальном определении, % к предыдущему году | 10,6 | 7–12 | 8–13 | 8–13 | 7–12 |
| Требования банковской системы к экономике в рублях и иностранной валюте, % к предыдущему году, в том числе: | 9,5 | 6–10 | 8–13 | 9–14 | 8–13 |
| ● к организациям | 11,9 | 7–11 | 8–13 | 9–14 | 8–13 |
| ● к населению, в том числе: | 2,8 | 5–9 | 8–13 | 9–14 | 8–13 |
| — ипотечные жилищные кредиты | 7,8 | 6–10 | 10–15 | 11–16 | 10–15 |
| Счет текущих операций, млрд долл. США | 39 | 48 | 18 | 9 | 6 |
| Сальдо финансового счета, исключая резервные активы, млрд долл. США | 44 | 43 | 29 | 19 | 13 |
| Чистое принятие обязательств | -5 | 15 | 8 | 10 | 11 |
| Чистое приобретение финансовых активов, исключая резервные активы | 39 | 59 | 37 | 29 | 24 |
| Изменение резервных активов | -19 | -5 | -11 | -9 | -6 |
| Цена нефти для налогообложения, в среднем за год, долл. США за баррель | 56 | 60 | 50 | 50 | 50 |
В этом сценарии производительность повышается быстрее, чем в базовом, а производственные возможности экономики расширяются сильнее. Это позволяет экономике расти более высокими темпами без усиления инфляционного давления и дает Банку России больше пространства для смягчения ДКП.
Внутренние условия:
- Предполагается, что совокупная факторная производительность растет быстрее, чем в базовом сценарии. Этому способствуют более эффективное распределение ресурсов в экономике, внедрение новых технологий, освоение ранее сделанных инвестиций.
- В результате потенциальный выпуск в 2027–2028 годах увеличивается быстрее, чем в базовом сценарии. Затем темпы роста потенциала возвращаются к долгосрочному диапазону 1,5–2,5%, но достигнутый более высокий уровень потенциального выпуска сохраняется и за пределами прогнозного горизонта.
- Более высокая производительность повышает отдачу от капитала и привлекательность новых инвестиционных проектов. Внутренний спрос растет быстрее, чем в базовом сценарии, за счет как потребления, так и инвестиций.
- Более быстрый рост производительности труда позволяет реальным зарплатам расти высокими темпами без значимого усиления инфляционного давления.
- Предпосылки по бюджетной политике совпадают с базовым сценарием.
- Инфляционное давление снижается быстрее и устойчивее. Инфляция в 2027 году составит 3–4%, что позволит проводить более мягкую ДКП, чем в базовом сценарии.
Внешние условия:
- Предпосылки по мировой экономике и геополитическим условиям совпадают с базовым сценарием.
| 2025 (факт) |
2026 | 2027 | 2028 | 2029 | |
|---|---|---|---|---|---|
| Годовая инфляция, % | 5,6 | 6,0–7,0 | 4,5–5,5 | 4,0 | 4,0 |
| Ключевая ставка, в среднем за год, % годовых | 19,2 | 14,5-14,6 | 13,0–15,0 | 11,0–12,0 | 8,5–9,5 |
| Валовой внутренний продукт, % к предыдущему году | 1,0 | 0,0–1,0 | 1,0–2,0 | 0,5–1,5 | 1,5–2,5 |
| — в %, IV квартал к IV кварталу предыдущего года | 1,0 | 0,0–1,5 | 0,5–1,5 | 0,5–1,5 | 1,5–2,5 |
| Денежная масса в национальном определении, % к предыдущему году | 10,6 | 7–12 | 8–13 | 7–12 | 7–12 |
| Требования банковской системы к экономике в рублях и иностранной валюте, % к предыдущему году, в том числе: | 9,5 | 6–10 | 4–9 | 6–11 | 6–11 |
| ● к организациям | 11,9 | 7–11 | 4–9 | 6–11 | 6–11 |
| ● к населению, в том числе: | 2,8 | 5–9 | 4–9 | 6–11 | 6–11 |
| — ипотечные жилищные кредиты | 7,8 | 6–10 | 5–10 | 8–13 | 8–13 |
| Счет текущих операций, млрд долл. США | 39 | 48 | 10 | 13 | 8 |
| Сальдо финансового счета, исключая резервные активы, млрд долл. США | 44 | 43 | 29 | 21 | 15 |
| Чистое принятие обязательств | -5 | 15 | 6 | 6 | 7 |
| Чистое приобретение финансовых активов, исключая резервные активы | 39 | 59 | 35 | 27 | 22 |
| Изменение резервных активов | -19 | -5 | -19 | -8 | -7 |
| Цена нефти для налогообложения, в среднем за год, долл. США за баррель | 56 | 60 | 45 | 45 | 45 |
В этом сценарии внутренний спрос складывается выше, а предложение – ниже, чем в базовом сценарии. Поэтому инфляционное давление будет более высоким и для возвращения инфляции к цели Банку России потребуется проводить более жесткую ДКП.
Вероятность данного сценария оценивается выше, чем сценария «Дезинфляционный».
Внутренние условия:
- В этом сценарии охлаждение внутреннего спроса окажется менее устойчивым, чем в базовом, из-за более значительного бюджетного импульса и более быстрого роста доходов. На рынке труда сохранится высокая напряженность, а заработные платы будут расти заметно быстрее производительности труда, усиливая давление на издержки и цены.
- Инвестиционная активность будет более сдержанной, чем в базовом сценарии, из-за санкций, высокой неопределенности и издержек на труд. Производственные возможности будут расширяться медленнее вследствие более длительного восстановления производственных мощностей, роста затрат на их поддержание и усиления санкций.
- Инфляционные ожидания населения и бизнеса будут сильнее зависеть от прошлой инфляции и острее реагировать на разовые скачки цен.
- Расширение протекционистских мер приведет к удорожанию импорта и увеличению спроса на отечественные товары, что окажет дополнительное давление на цены.
- Инфляция в 2027 году составит 4,5–5,5% и вернется к цели позднее, чем в базовом сценарии. Хотя ДКП не может устранить ограничения со стороны предложения, она будет препятствовать устойчивому ускорению инфляции из-за возникновения вторичных эффектов и роста инфляционных ожиданий. Ключевая ставка будет выше. Более значительный вклад бюджетной политики в спрос также повысит долгосрочную нейтральную ставку.
Внешние условия:
- Усиление санкционного давления ограничит доступ к технологиям и будет сдерживать рост производительности и производственного потенциала.
- Цены, добыча и экспорт российской нефти сложатся ниже, чем в базовом сценарии, из-за ухудшения геополитической обстановки и усиления санкций.
| 2025 (факт) |
2026 | 2027 | 2028 | 2029 | |
|---|---|---|---|---|---|
| Годовая инфляция, % | 5,6 | 6,0–7,0 | 11,0–13,0 | 5,0–7,0 | 4,0 |
| Ключевая ставка, в среднем за год, % годовых | 19,2 | 14,5 – 14,6 | 19,0 – 21,0 | 14,0 –16,0 | 9,5 – 10,5 |
| Валовой внутренний продукт, % к предыдущему году | 1,0 | 0,0–1,0 | (-4,0)–(-3,0) | (-2,5)–(-1,5) | 2,0–3,0 |
| — в %, IV квартал к IV кварталу предыдущего года | 1,0 | 0,0–1,5 | (-9,0)–(-8,0) | 2,5–3,5 | 2,0–3,0 |
| Денежная масса в национальном определении, % к предыдущему году | 10,6 | 7–12 | 4–9 | 6–11 | 8–13 |
| Требования банковской системы к экономике в рублях и иностранной валюте, % к предыдущему году, в том числе: | 9,5 | 6–10 | 0–5 | 2–7 | 9–14 |
| ● к организациям | 11,9 | 7–11 | 2–7 | 3–8 | 9–14 |
| ● к населению, в том числе: | 2,8 | 5–9 | (-5)–0 | (-1)–4 | 10–15 |
| — ипотечные жилищные кредиты | 7,8 | 6–10 | 0–5 | 2–7 | 12–17 |
| Счет текущих операций, млрд долл. США | 39 | 48 | 5 | 4 | 9 |
| Сальдо финансового счета, исключая резервные активы, млрд долл. США | 44 | 43 | 11 | 17 | 13 |
| Чистое принятие обязательств | -5 | 15 | -5 | -1 | 2 |
| Чистое приобретение финансовых активов, исключая резервные активы | 39 | 59 | 6 | 16 | 16 |
| Изменение резервных активов | -19 | -5 | -6 | -13 | -4 |
| Цена нефти для налогообложения, в среднем за год, долл. США за баррель | 56 | 60 | 35 | 25 | 30 |
В этом сценарии в качестве модельной предпосылки закладывается резкое ухудшение внешних условий из-за мирового финансового кризиса. В результате в российской экономике сокращаются и спрос, и предложение, но предложение – сильнее. Поэтому инфляция резко ускоряется, что требует существенно более жесткой ДКП.
Вероятность реализации сценария оценивается как низкая.
Внешние условия:
- В этом сценарии мировой финансовый кризис развивается на фоне накопленных дисбалансов на финансовых рынках развитых стран, высокого уровня долга и роста долгосрочных процентных ставок. Спровоцировать кризис может резкая переоценка активов технологических компаний в условиях завышенных ожиданий эффектов от развития искусственного интеллекта.
- Мировой спрос существенно сокращается, центральные банки крупнейших экономик снижают процентные ставки.
- Цены на нефть резко снижаются и остаются ниже, чем в базовом сценарии, до конца прогнозного горизонта. Усиление санкций дополнительно сокращает добычу и экспорт российской нефти и увеличивает дисконт на нее.
Внутренние условия:
- Резкое снижение цен на нефть, усиление санкций и более длительное выбытие производственных мощностей снижают производственный потенциал российской экономики и темпы его роста. ВВП сокращается в 2027–2028 годах.
- Для смягчения последствий кризиса в 2027–2028 годах расширяется бюджетная поддержка экономики. Снижение нефтегазовых доходов требует более активного использования средств Фонда национального благосостояния и изменения параметров бюджетного правила.
- Предложение сокращается сильнее спроса, поэтому инфляция в 2027 году резко ускоряется. Банк России проводит существенно более жесткую ДКП, что позволит вернуть инфляцию к цели в 2029 году.
Применение инструментов ДКП
Ставки денежного рынка
Операционная цель ДКП – поддержание ставок овернайт денежного рынка вблизи ключевой ставки. Операционный ориентир – ставка RUONIA. Для достижения операционной цели Банк России использует систему инструментов: аукционы и операции постоянного действия по предоставлению и абсорбированию ликвидности, обязательные резервы.
В 2026 году Банк России в целом успешно достигал операционной цели. RUONIA преимущественно складывалась ниже ключевой ставки: средний спред в январе – августе составил −27 базисных пунктов. При этом его волатильность снизилась до 27 б.п. против 37 б.п. в 2025 году.
В 2026 году и на всем трехлетнем горизонте потребность банков в привлечении ликвидности у Банка России будет расти. По мере роста денежной массы будет увеличиваться объем наличных денег в обращении и обязательных резервов банков.
Банк России продолжит развивать систему инструментов ДКП. В том числе в 2027 году планирует синхронизировать начало периодов усреднения обязательных резервов с началом действия новой ключевой ставки. Это позволит дополнительно снизить волатильность ставок денежного рынка.
Банк России также продолжит работу по созданию единого пула обеспечения, отдельного экстренного механизма предоставления ликвидности участникам финансового рынка, не являющимся кредитными организациями, а также проработку вопроса о расширении графика работы платежной системы Банка России.
Коммуникация Банка России по вопросам ДКП
Коммуникация, наряду с ключевой ставкой, является инструментом ДКП. Она влияет на ожидания и поведение участников экономики и тем самым повышает эффективность ДКП.
- Цель коммуникации – повышать понимание и доверие к проводимой ДКП. Это помогает заякоривать инфляционные ожидания и формирует более предсказуемые условия для принятия экономических решений.
Банк России в 2026 году:
- Повышал прозрачность и ясность материалов:
- увеличился индекс прозрачности для профессиональной аудитории (методика Al-Mashat) – c 11,9 до 12,4 балла из 20;
- доработан Комментарий к среднесрочному прогнозу, аналитические материалы стали более наглядными и удобными для восприятия.
- Расширял прямой диалог с бизнесом, академическим сообществом, органами власти и населением, уделяя особое внимание обратной связи. За январь – август 2026 года Банк России провел:
- более 500 встреч с предприятиями в регионах;
- свыше 390 мероприятий с вузами.
- Развивал коммуникацию в социальных сетях:
- совокупная аудитория в аккаунтах Банка России и «Финансовой культуры» превысила 770 тыс.;
- среди ярких форматов – видеоподкаст «Куда смотрит ЦБ», рубрика #ОтветыЦБ и экспертные блоги об экономике.
- В дальнейшем Банк России будет совершенствовать оценку эффективности коммуникации и точнее адаптировать коммуникацию под разные аудитории. Также Банк России будет изучать, как развитие искусственного интеллекта меняет коммуникацию центральных банков.
Дополнительные материалы
Врезки
1. Уровень цели по инфляции в России.
2. Преимущества плавающего курса.
3. Модельный аппарат и его развитие.
4. Взаимодействие денежно-кредитной и бюджетной политики.
5. Денежно-кредитная политика и поддержание устойчивости финансового сектора.
7. Количественный анализ причин отклонения инфляции от цели и декомпозиция ВВП на шоки.
8. Факторы формирования курса рубля после 2022 года.
9. Бюджетная политика в 2026–2029 годах и ее влияние на экономику.
11. Инфляционные ожидания экономических агентов.
12. Трансфертная кривая и формирование процентных ставок по банковским операциям.
13. Льготное кредитование и его влияние на трансмиссионный механизм денежно-кредитной политики.
14. Оценка вклада повышения НДС в рост цен.
Приложения
1. Трансмиссионный механизм денежно-кредитной политики (ТМ ДКП) в России.
2. Показатели инфляции, используемые Банком России.
3. Разовые факторы инфляции на стороне предложения.
4. Структурные изменения в российской экономике.
5. Отраслевой и региональный анализ для целей денежно-кредитной политики.
6. Нейтральная процентная ставка и потенциальные темпы роста экономики.